Domain dvd24.de kaufen?
Wir ziehen mit dem Projekt
dvd24.de um.
Sind Sie am Kauf der Domain
dvd24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dvd24.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Clevé, Bastian: Produktionsmanagement für Film und FernsehenProduktionsmanagement für Film und Fernsehen , Bei der Herstellung eines Kino- oder Fernsehfilmes greifen die unterschiedlichsten Qualifikationen ineinander. Ganz bestimmte VorausSetzungen, Kommunikationsstrukturen, Abhängigkeiten und Risiken werden mit möglichst optimalen ökonomischen und logistischen Zeitplänen in Einklang gebracht, um mit qualifiziertem Handwerk zu einer künstlerischen Vision zu gelangen. Dabei geht es immer auch um die Polarität zwischen Film-Kunst und Wirtschaftlichkeit, um psychologische Abläufe und Wechselfälle in einem Umfeld voller Ungeplantem. Detailliert werden in diesem Buch alle Phasen der Produktion beschrieben - vom Drehbuch zum Drehplan, über die Kalkulation hin zur Tagesdisposition. Es werden die Berufsbilder im Bereich der Produktion in den einzelnen Stäben einer Filmproduktion vorgestellt. Hierarchien und Kommunikationsstrukturen, zeitliche Strukturen und Organisation in der Vorbereitungsphase / PreProduction, den Dreharbeiten / Production und der Postproduktion bis zur Abnahme oder Uraufführung vervollständigen die Darstellungen. Filme werden in einem straffen organisatorischen Rahmen produziert. Das Buch zeigt, wer wann was zu tun hat und gibt dabei einen Eindruck von den großen psychischen Belastungen und Herausforderungen einer oftmals wochenlangen Zusammenarbeit unterschiedlichster, hochqualifizierter Individuen. , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 20100120, Titel der Reihe: Praxis Film#44#, Autoren: Clevé, Bastian~Schmidt-Matthiesen, Cornelia, Seitenzahl/Blattzahl: 291, Keyword: Dreharbeiten; Drehbuch; Drehplan; Fernsehfilm; Kinofilm; Postproduktion, Fachschema: Film / Recht, Produktion, Wirtschaft~Produktionsmanagement~Film~Kinematografie~Medientheorie~Medienwissenschaft~Informationstechnologie~IT~Technologie / Informationstechnologie, Fachkategorie: Filmproduktion: Produktionstechniken~Medienwissenschaften~Informationstechnologie, Warengruppe: HC/Medienwissenschaften/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 152, Höhe: 20, Gewicht: 385, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
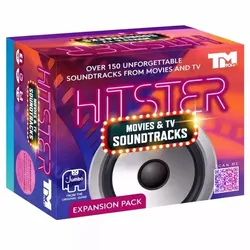
HITSTER Gesellschaftsspiel – Film & FernsehenHITSTER: Filme & TV-Serien – Die musikalische Zeitreise geht weiter! Das HITSTER Gesellschaftsspiel – Filme & TV begeistert euch mit über 150 unvergesslichen Melodien aus verschiedenen Epochen. Ziel des Spiels ist es, die Musikstücke nach dem Anhören in die richtige chronologische Reihenfolge zu bringen. Der Spieler gewinnt, der als Erster 10 Karten korrekt einordnet. Warum solltest du diese Edition wählen? Nostalgie pur: Die bekanntesten Blockbuster und Kultserien erwarten euch mit ihren Soundtracks aus den letzten Jahrzehnten. Interaktives Erlebnis: Die kostenlose App ist kinderleicht zu bedienen, und die Musik sorgt sofort für gute Stimmung. Perfektes Partyspiel: Egal ob ihr zu zweit seid oder in einer größeren Runde mit Freunden spielt – Lachen und gemeinsames Mitsingen sind garantiert. Produktmerkmale: Über 150 Musikstücke aus Filmen und TV-Serien Spieleranzahl: von 2 bis über 6 Personen Empfohlen ab 18 Jahren Verpackungsgröße: 12 x 10,5 x 7,8 cm Erlebt die unvergesslichsten Momente aus Filmen und Serien ganz bequem zu Hause und spielt zusammen mit euren Freunden oder eurer Familie! Lasst die Party mit HITSTER beginnen!16,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **


Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Tropical Heat - Der Film: Mord unter heißer Sonne / Spielfilm-Ableger der Kultkrimireihe (Pidax Film-Klassiker), DVDDetektiv Nick Slaughter Ermittelt In Einem Mysteriösen Fall: Für Eine Versicherungsgesellschaft Soll Er Den Tod An Einer Jungen Frau Namens Monica Cobb Untersuchen. Auf Diese War Zuvor Eine Hohe Lebensversicherung Abgeschlossen Worden, Weshalb Ihr...18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Clevé, Bastian: Produktionsmanagement für Film und FernsehenProduktionsmanagement für Film und Fernsehen , Bei der Herstellung eines Kino- oder Fernsehfilmes greifen die unterschiedlichsten Qualifikationen ineinander. Ganz bestimmte VorausSetzungen, Kommunikationsstrukturen, Abhängigkeiten und Risiken werden mit möglichst optimalen ökonomischen und logistischen Zeitplänen in Einklang gebracht, um mit qualifiziertem Handwerk zu einer künstlerischen Vision zu gelangen. Dabei geht es immer auch um die Polarität zwischen Film-Kunst und Wirtschaftlichkeit, um psychologische Abläufe und Wechselfälle in einem Umfeld voller Ungeplantem. Detailliert werden in diesem Buch alle Phasen der Produktion beschrieben - vom Drehbuch zum Drehplan, über die Kalkulation hin zur Tagesdisposition. Es werden die Berufsbilder im Bereich der Produktion in den einzelnen Stäben einer Filmproduktion vorgestellt. Hierarchien und Kommunikationsstrukturen, zeitliche Strukturen und Organisation in der Vorbereitungsphase / PreProduction, den Dreharbeiten / Production und der Postproduktion bis zur Abnahme oder Uraufführung vervollständigen die Darstellungen. Filme werden in einem straffen organisatorischen Rahmen produziert. Das Buch zeigt, wer wann was zu tun hat und gibt dabei einen Eindruck von den großen psychischen Belastungen und Herausforderungen einer oftmals wochenlangen Zusammenarbeit unterschiedlichster, hochqualifizierter Individuen. , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 20100120, Titel der Reihe: Praxis Film#44#, Autoren: Clevé, Bastian~Schmidt-Matthiesen, Cornelia, Seitenzahl/Blattzahl: 291, Keyword: Dreharbeiten; Drehbuch; Drehplan; Fernsehfilm; Kinofilm; Postproduktion, Fachschema: Film / Recht, Produktion, Wirtschaft~Produktionsmanagement~Film~Kinematografie~Medientheorie~Medienwissenschaft~Informationstechnologie~IT~Technologie / Informationstechnologie, Fachkategorie: Filmproduktion: Produktionstechniken~Medienwissenschaften~Informationstechnologie, Warengruppe: HC/Medienwissenschaften/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 152, Höhe: 20, Gewicht: 385, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
HITSTER Gesellschaftsspiel – Film & FernsehenHITSTER: Filme & TV-Serien – Die musikalische Zeitreise geht weiter! Das HITSTER Gesellschaftsspiel – Filme & TV begeistert euch mit über 150 unvergesslichen Melodien aus verschiedenen Epochen. Ziel des Spiels ist es, die Musikstücke nach dem Anhören in die richtige chronologische Reihenfolge zu bringen. Der Spieler gewinnt, der als Erster 10 Karten korrekt einordnet. Warum solltest du diese Edition wählen? Nostalgie pur: Die bekanntesten Blockbuster und Kultserien erwarten euch mit ihren Soundtracks aus den letzten Jahrzehnten. Interaktives Erlebnis: Die kostenlose App ist kinderleicht zu bedienen, und die Musik sorgt sofort für gute Stimmung. Perfektes Partyspiel: Egal ob ihr zu zweit seid oder in einer größeren Runde mit Freunden spielt – Lachen und gemeinsames Mitsingen sind garantiert. Produktmerkmale: Über 150 Musikstücke aus Filmen und TV-Serien Spieleranzahl: von 2 bis über 6 Personen Empfohlen ab 18 Jahren Verpackungsgröße: 12 x 10,5 x 7,8 cm Erlebt die unvergesslichsten Momente aus Filmen und Serien ganz bequem zu Hause und spielt zusammen mit euren Freunden oder eurer Familie! Lasst die Party mit HITSTER beginnen!16,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.